
A Prefeitura do Natal passou a contar com um novo instrumento para recuperar créditos municipais e ampliar as possibilidades de negociação com contribuintes. A Lei Municipal nº 8.192/2026 instituiu a transação como política permanente de negociação entre o Município e seus devedores, abrangendo créditos tributários e não tributários.
Apesar de permitir parcelamentos, diferimentos e reduções de encargos em determinadas situações, a nova legislação não cria um novo Programa de Recuperação Fiscal (Refis). A proposta estabelece um modelo diferente, baseado na análise individual das características de cada dívida e da possibilidade real de recuperação dos valores.
Nos programas tradicionais de Refis, o Município costuma oferecer condições gerais para um grupo amplo de contribuintes durante um período específico. A transação adota outra lógica: permite avaliar fatores como capacidade de pagamento, tempo da dívida, existência de garantias, histórico de parcelamentos, custo da cobrança, disputas judiciais e chances de recuperação do crédito.
A legislação segue um modelo já utilizado em outras administrações públicas brasileiras e cria a base jurídica para que Natal adote essa estratégia. A aplicação prática dependerá da regulamentação dos critérios, procedimentos e modalidades previstas na lei.
O artigo 2º da norma estabelece que a transação abrange “os créditos tributários, constituídos definitivamente ou não, inscritos ou não em Dívida Ativa, bem como os créditos não tributários inscritos em Dívida Ativa”.
Segundo o secretário municipal de Finanças, Marcelo Oliveira, a medida representa uma mudança na forma de cobrança dos créditos públicos.
“A transação representa uma modernização importante da política de recuperação de créditos do Município. Ela nos permite sair de uma lógica exclusivamente padronizada e adotar soluções mais adequadas à realidade de cada crédito, com critérios objetivos, responsabilidade fiscal e segurança jurídica. É um instrumento que pode aumentar a recuperação da receita pública, reduzir litígios e, ao mesmo tempo, oferecer caminhos viáveis para a regularização dos contribuintes”, destaca o secretário municipal de Finanças, Marcelo Oliveira.
Lei prevê diferentes formas de negociação
A nova legislação estabelece duas modalidades principais de transação: por adesão e individual.
Na transação por adesão, o Município definirá previamente as condições por meio de edital. Já a transação individual será destinada a situações que exigem análise específica da dívida e do perfil do devedor.
Entre as possibilidades previstas estão parcelamento, moratória, diferimento, negociação ou substituição de garantias e redução de juros, multas e outros acréscimos dentro dos limites definidos pela própria lei.
O diferimento permite adiar o pagamento ou o início do cumprimento de uma obrigação para uma data futura, conforme as condições estabelecidas no acordo. A medida não representa perdão da dívida, mas uma reorganização do pagamento.
A legislação também prevê a possibilidade de utilização de precatórios próprios ou créditos judiciais líquidos e incontroversos para compensação de parte dos débitos, conforme os critérios definidos.
Descontos terão limites e dependerão de regulamentação
A lei não estabelece descontos automáticos para todos os contribuintes. A aplicação de reduções dependerá da modalidade escolhida, da situação do crédito e dos critérios que ainda serão regulamentados pelo Município.
Como regra geral, a redução não poderá ultrapassar 70% do valor total dos créditos negociados, respeitando as limitações legais. O prazo máximo para pagamento será de até 120 meses.
Nos casos classificados como créditos irrecuperáveis ou de difícil recuperação, o desconto poderá chegar a 80% do valor total do crédito, conforme critérios que serão definidos posteriormente.
A legislação também prevê situações específicas envolvendo controvérsias jurídicas relevantes e disseminadas, nas quais poderão ser concedidos descontos de até 100% sobre juros e multas. A redução, neste caso, não representa desconto integral da dívida, mas apenas dos encargos previstos na hipótese legal.
Para débitos classificados como contencioso de pequeno valor, o desconto poderá alcançar até 50% do valor total do crédito.
Regulamentação definirá aplicação da nova política
A publicação da lei não abre automaticamente um programa de parcelamento nem garante descontos aos contribuintes. Antes da aplicação prática, o Município deverá regulamentar pontos como classificação dos créditos, capacidade de pagamento, documentação necessária, exigência de garantias, critérios para concessão de descontos e procedimentos para adesão.
A regulamentação também deverá definir como funcionarão os editais específicos e as propostas individuais de negociação.
PGM e Sefin terão atuação conjunta
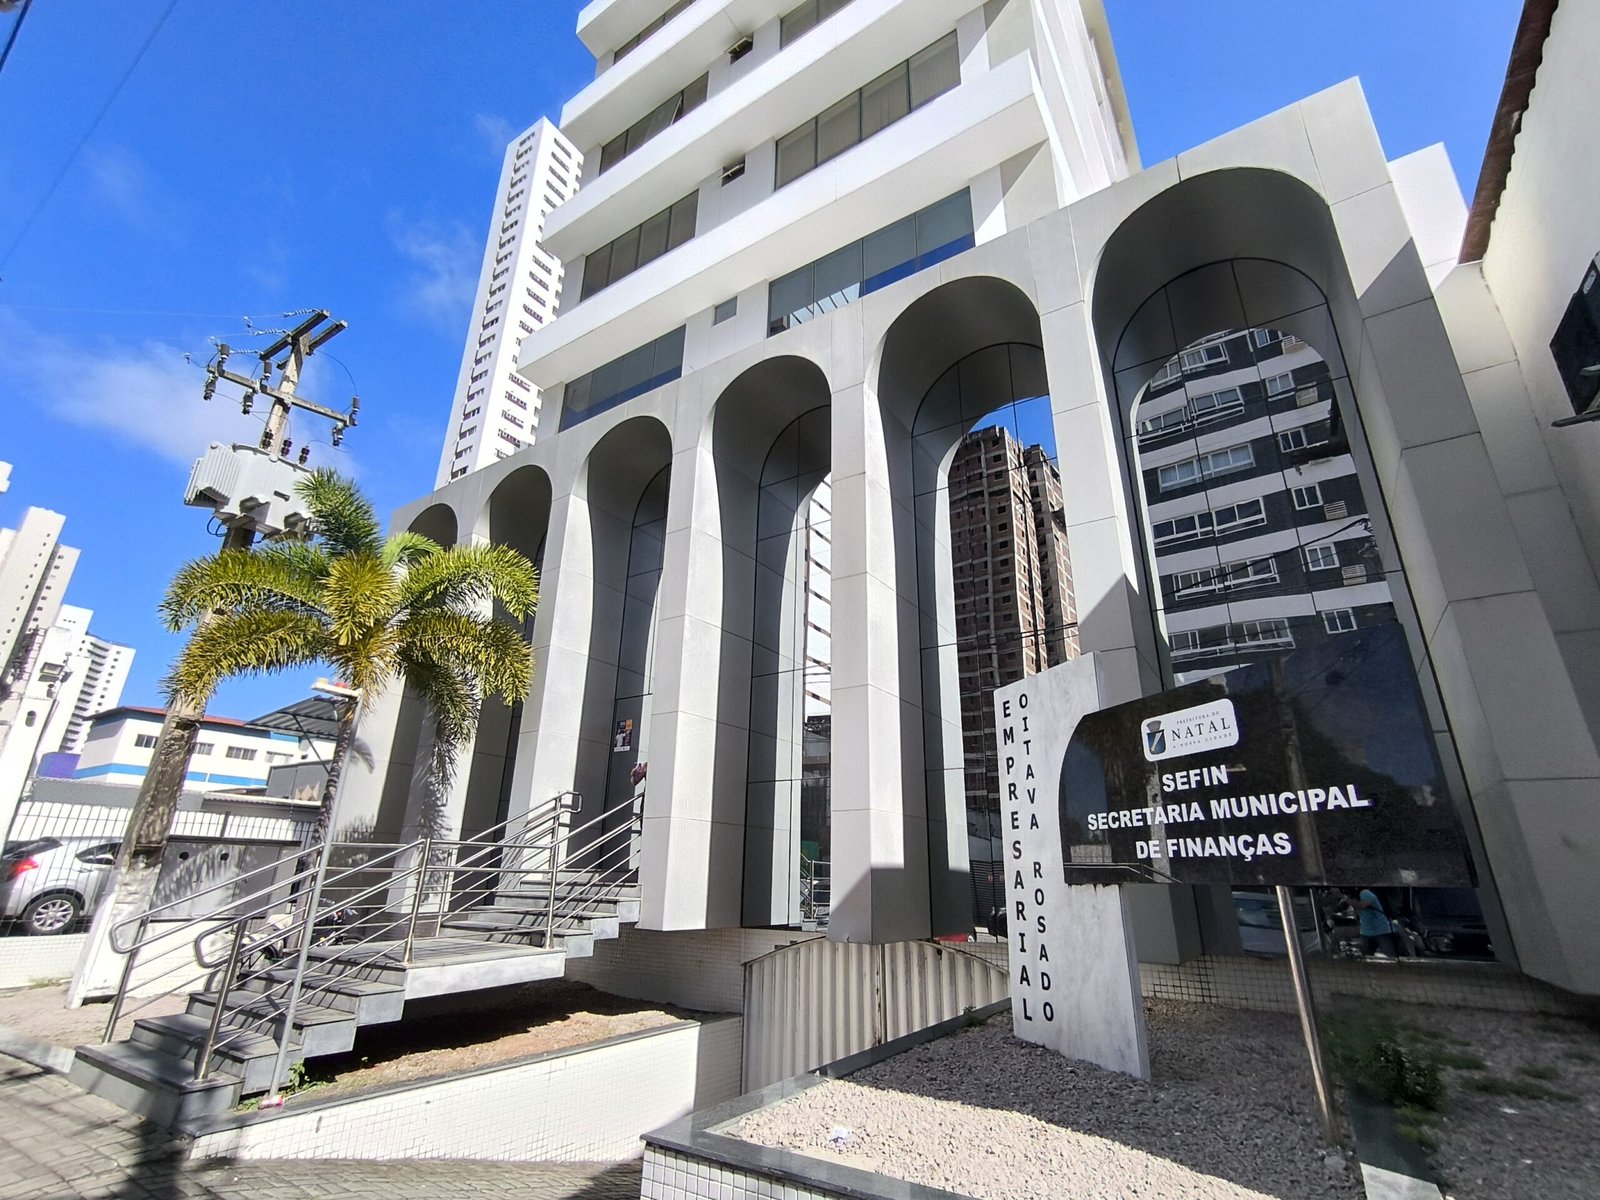
A implementação da transação tributária envolverá a Procuradoria-Geral do Município (PGM) e a Secretaria Municipal de Finanças (Sefin).
A PGM ficará responsável principalmente pelas negociações envolvendo Dívida Ativa, processos judiciais, propostas individuais e atuação do Núcleo de Transação Tributária previsto na legislação.
A Sefin participará da administração dos créditos tributários, análise de informações fiscais, capacidade de pagamento e operacionalização dos acordos.
A lei também determina o acompanhamento dos resultados das negociações, incluindo valores negociados, arrecadados e recuperados, além dos índices de inadimplência e possíveis rompimentos de acordos.
Novo modelo amplia estratégias de recuperação de receitas
Com a nova legislação, Natal passa a contar com um instrumento permanente para tratar situações específicas de cobrança, como créditos de difícil recuperação, litígios e casos que exigem negociação individualizada.
A transação não substitui as formas tradicionais de regularização de débitos. O Município mantém a política permanente de parcelamento em até 48 parcelas, com regras próprias e possibilidade de descontos em juros conforme situações previstas.
A diferença é que a nova ferramenta permite uma análise mais detalhada de cada caso, buscando equilibrar a recuperação da receita pública, a capacidade de pagamento dos contribuintes e a redução de conflitos judiciais.